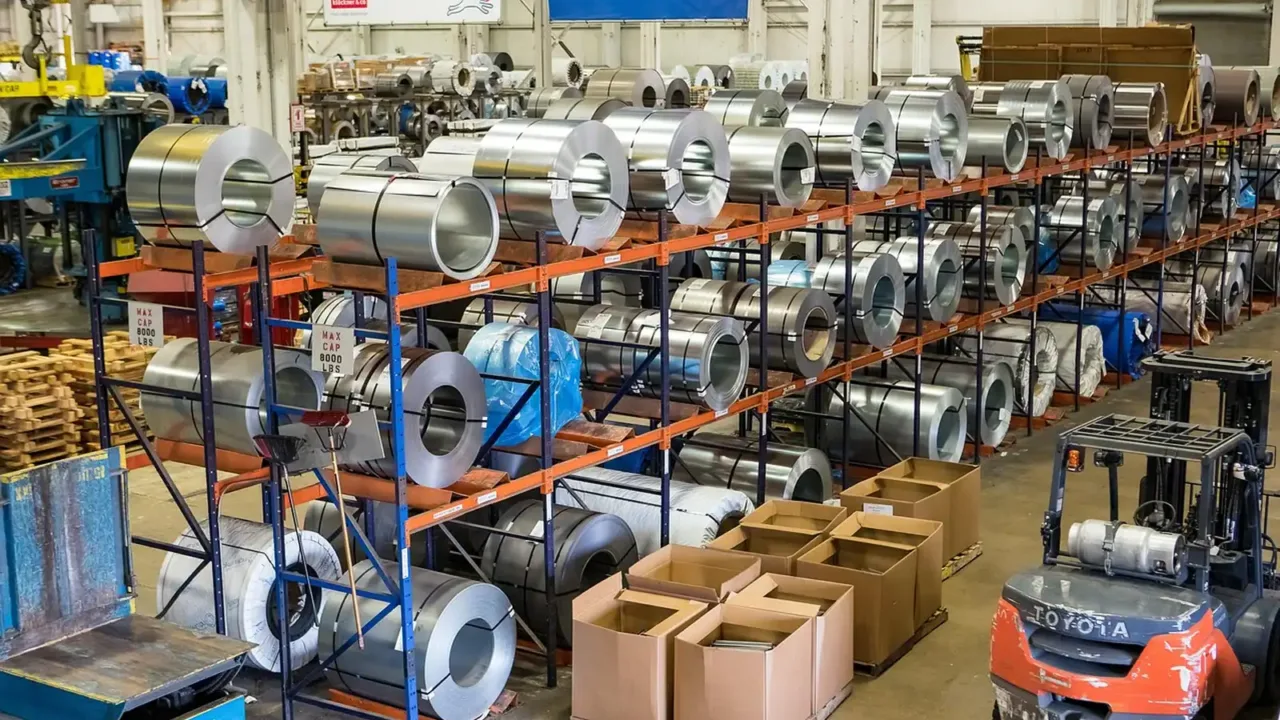
Inventarierea patrimoniului este operațiunea prin care firma verifică dacă ceea ce apare în contabilitate există de fapt: bunurile, banii din casă și din bancă, creanțele și datoriile. În multe firme mici ea se face formal, în ultima zi a anului, pe un tabel semnat în grabă, dar un inventar făcut serios poate arăta pierderi, stocuri uitate sau bunuri care nu mai există de ani. Articolul explică, în termeni generali, când se face, cine o face, cum decurg pașii și ce faci cu diferențele; regulile exacte sunt cele din reglementările contabile, pe care le confirmi cu contabilul.
Ce este inventarierea și de ce se face
Inventarierea este compararea sistematică a elementelor din evidența contabilă cu situația reală, constatată prin numărare, măsurare, verificare de documente sau confirmare de la terți. Scopul ei este ca situațiile financiare să reflecte realitatea. Dacă în contabilitate ai o marfă de o anumită valoare, dar în depozit lipsește jumătate, rezultatul firmei este eronat, iar decizia pe care o iei pe baza lui, la fel.
Inventarierea acoperă mai multe categorii de elemente. Sunt bunurile corporale, adică echipamente, mobilier, mașini și stocuri. Sunt valorile bănești, adică casa și conturile bancare. Sunt creanțele de la clienți și datoriile către furnizori. Mai sunt și bunurile primite de la terți sau aflate în custodie, care nu aparțin firmei, dar se află la ea. Ea sprijină direct întocmirea Situațiile financiare anuale: ce sunt și cine le aprobă, motiv pentru care se face înainte de închiderea anului.
Diferența față de un simplu control intern
Un control intern poate fi spontan și parțial, de pildă numărarea unui raft. Inventarierea formală este organizată, documentată și asumată prin semnături, iar rezultatul ei este înregistrat în contabilitate. De aceea, formele contează.
Când se face inventarierea
Inventarierea se face cel puțin o dată pe an, de regulă la sfârșitul exercițiului financiar, dar și la alte momente importante din viața firmei. Reglementările contabile stabilesc situațiile în care inventarul este cerut, iar contabilul îți spune ce se aplică firmei tale.
| Moment | Exemplu |
|---|---|
| Anual | înainte de întocmirea situațiilor financiare |
| La schimbarea gestionarului | când o persoană predă o gestiune alteia |
| La fuziune sau divizare | vezi Fuziunea și divizarea firmelor: noțiuni de bază și etape |
| La încetarea activității | înainte de radiere sau lichidare, vezi Dizolvarea și lichidarea voluntară: cum se desfășoară |
| După un eveniment | furt, incendiu, inundație sau altă pagubă |
| La cerere | cerere a organelor de control sau a asociaților |
Dacă ai puține bunuri, procesul este scurt. Dacă ai stoc, depozit sau multe echipamente, planifică-l din timp, în afara perioadelor aglomerate.
Cum se desfășoară inventarierea pas cu pas
Procesul urmează o ordine logică, iar fiecare pas lasă un document. Dacă o faci acum pentru prima dată, folosește această structură.
- Decizia de inventariere: administratorul emite o decizie care stabilește perioada, gestiunile verificate și comisia.
- Comisia: este formată din persoane diferite de cele care gestionează bunurile verificate, ca să existe independență; la firmele foarte mici se aplică regula pe cât posibil.
- Pregătirea: se închid operațiunile, se sortează bunurile, se pregătesc extrasele, se printează lista scriptică.
- Numărarea și verificarea: comisia numără, măsoară și verifică fizic și compară cu lista.
- Listele de inventariere: se completează și se semnează de comisie și de gestionar.
- Procesul-verbal: se centralizează rezultatele și se propun soluții pentru diferențe.
- Înregistrarea: contabilul trece rezultatele în evidență, după aprobarea administratorului.
Sfat: fotografiază rafturile sau spațiile verificate și păstrează pozele alături de liste. Ele ajută mult dacă apare ulterior o discuție despre ce s-a găsit.
Inventarierea creanțelor și a datoriilor
Pentru sumele de încasat și de plătit nu numeri nimic, ci confirmi soldurile cu clienții și cu furnizorii. Ceri extrase de cont sau confirmări scrise și le compari cu evidența. Diferențele pot arăta facturi neînregistrate, plăți nealocate sau dispute. Dacă un client nu răspunde sau contestă o sumă, vezi Clienții care nu plătesc: pașii legali pentru recuperare.
Banii din bancă și din casă
Numerarul se numără fizic, iar conturile bancare se verifică prin extrasul din ultima zi. Dacă folosești conturi la mai multe bănci, verifici fiecare. Despre organizarea conturilor, vezi Contul bancar al firmei: cum alegi banca și ce documente ceri.
Ce faci cu diferențele constatate
Diferențele pot fi în plus (plusuri), când ai mai mult decât arată evidența, sau în minus (minusuri), când lipsesc bunuri, iar fiecare se tratează diferit. Mai întâi se caută cauza: o eroare de înregistrare, o livrare nedocumentată, o pierdere, o deteriorare, un furt. Apoi se propune o soluție și se înregistrează.
Plusurile se înregistrează în evidență, după stabilirea valorii. Minusurile se tratează diferit după cauză: unele sunt scăderi naturale sau pierderi în limitele prevăzute, altele sunt vinovății care pot atrage imputarea către persoana responsabilă, conform regulilor. Cum se tratează fiscal fiecare caz stabilește contabilul. În cazul unor pagube importante, merită verificat și dacă ai o asigurare care le acoperă; vezi Asigurările firmei mici: ce poliță alegi și când.
Bunurile depășite sau defecte
Inventarierea scoate la iveală și bunuri vechi, deteriorate sau nefolosite. Poți decide casarea sau valorificarea lor, printr-o decizie scrisă și un proces-verbal. Păstrează actele, pentru că scoaterea din evidență trebuie justificată.
Documentele rezultate și păstrarea lor
După inventariere rămân decizia, listele, procesul-verbal, confirmările de sold și anexele. Ele fac parte din documentele contabile și se păstrează conform termenelor legale, împreună cu restul arhivei firmei. Modul de organizare îl găsești în Arhivarea documentelor firmei: ce păstrezi și cum organizezi. Dacă ești la început, o privire de ansamblu asupra obligațiilor administrative este în Administrarea unei firme mici: ghid complet al obligațiilor.
Întrebări frecvente
Trebuie să fac inventariere dacă am doar câteva echipamente?
Da, regula se aplică în principiu oricărei firme care ține contabilitate, dar procesul este scurt pentru puține bunuri. Un tabel semnat, cu verificare reală, este mai bun decât unul completat de formă.
Cine face parte din comisia de inventariere?
Persoane numite prin decizia administratorului, de preferință altele decât gestionarii bunurilor verificate. La firmele foarte mici, ea poate fi formată din două-trei persoane, inclusiv contabilul.
Ce fac dacă găsesc bunuri care nu sunt în evidență?
Le înregistrezi ca plusuri, după ce stabilești proveniența și valoarea. Nu le ignora, pentru că bunuri fără acte pot ridica probleme la control.
Pot inventaria bunurile de la distanță?
Bunurile fizice se verifică la locul lor. Pentru creanțe, datorii și conturi poți folosi confirmări scrise și extrase obținute online.
Cât durează o inventariere?
Depinde de volumul bunurilor: pentru o firmă de servicii poate fi o zi, pentru un depozit cu multe articole, mai multe zile. Planifică din timp.